

DIVIDEND INVESTMENT REPORT · 2026.09.11
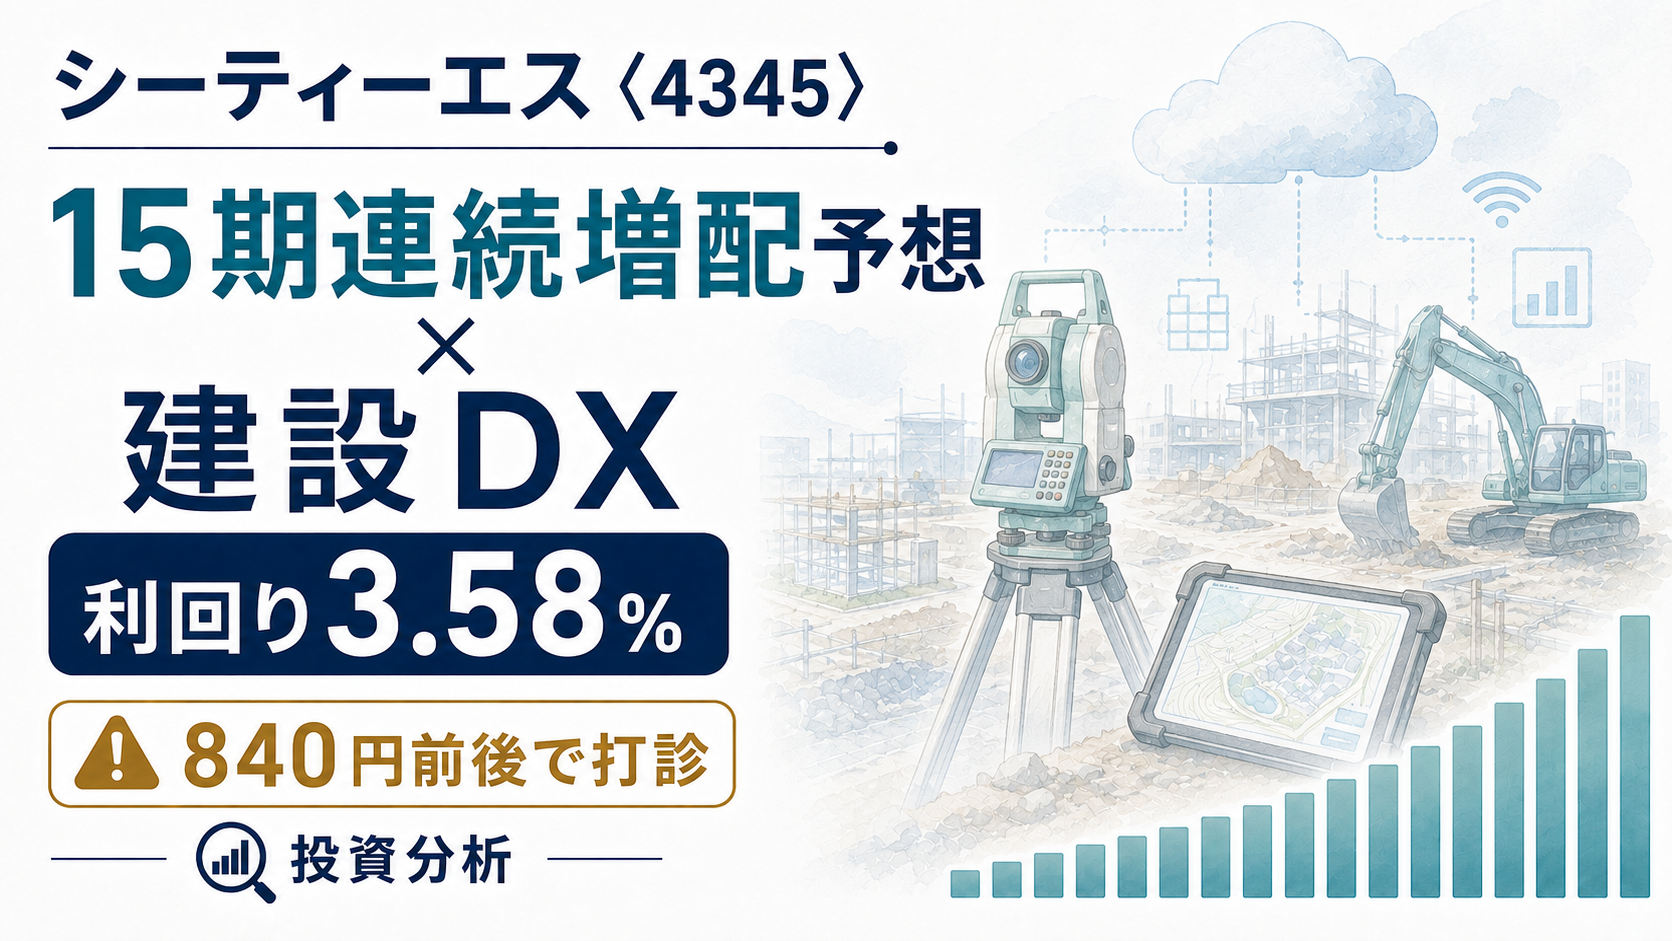
シーティーエス 4345
建設ICTの機器レンタル、クラウド、測量支援を全国展開。継続収益と連続増配は強いが、PBR2倍超では成長鈍化に注意したい。
基準日:2026年9月11日終値/利回りは税引前/独自評価は信用格付けではありません。
投資判断の要点
何で稼ぐ企業か
建設ICTの機器レンタル、クラウド、測量支援を全国展開。継続収益と連続増配は強いが、PBR2倍超では成長鈍化に注意したい。
配当重視の暫定総合評価
10+29+19+17+15=90点。点数が高くても現在値での買いを意味しません。
主要投資指標
| 項目 | 数値・定義 |
|---|---|
| 株価 | 830円(9月11日終値) |
| 年間配当 | 30円/中間15円・期末15円(会社予想) |
| 最新増配率 | +3.4%(前期29.00円→今期予想30.00円) |
| 税引前利回り | 3.61% |
| 予想PER/PBR | 12.56倍/2.08倍 |
| 予想EPS | 66.07円 |
| 予想配当性向 | 45.4% |
| 自己資本・財務指標 | 77.8%(2026年6月30日) |
| 増配/非減配 | 14期実績・15期予想/15期予想(CSV管理値14期。起算差は要再確認) |
| 最低投資額 | 83,000円 |
| 優待 | 株主優待の最新制度は今回一次資料で再確認できず未確認。優待価値は総合利回りへ加算しない。 |
配当推移 — 履歴・増減・方針
増配実績
14期実績・15期予想
年間配当
30円(中間15円・期末15円(会社予想))
最新増配率
+3.4%
前期29.00円→今期会社予想30.00円
配当性向
45.4%
累進配当を掲げ、2027年3月期は29円から30円へ3.4%増配予想。15期連続増配を計画するが、累進方針も経営環境や方針変更時の絶対保証ではない。
自社株買い
直近の自己株取得枠、取得実績、消却の有無は今回一次資料で再確認できず、実施済みとはみなさない。
連続性:14期実績・15期予想/15期予想(CSV管理値14期。起算差は要再確認)。CSV管理値と検証済み実績は混同しません。増配率は配当利回りとは別の指標です。
| 決算期 | 年間1株配当 | 中間・期末内訳 | 前年差 | 増配率 | 配当性向 | 区分 | 変更要因 |
|---|---|---|---|---|---|---|---|
| 2018 | 7.00円 | 未確認 | — | — | 28.0% | — | 利益成長に応じ増配 |
| 2019 | 11.00円 | 未確認 | 4.00円 | +57.1% | 44.7% | 増配 | 利益成長と還元強化 |
| 2020 | 12.20円 | 未確認 | 1.20円 | +10.9% | 41.7% | 増配 | 増益を反映 |
| 2021 | 14.00円 | 未確認 | 1.80円 | +14.8% | 41.0% | 増配 | 利益成長 |
| 2022 | 18.00円 | 未確認 | 4.00円 | +28.6% | 44.1% | 増配 | 営業増益と還元強化 |
| 2023 | 22.00円 | 未確認 | 4.00円 | +22.2% | 53.0% | 増配 | 50周年記念配当を含む |
| 2024 | 22.50円 | 未確認 | 0.50円 | +2.3% | 51.3% | 増配 | 普通配当を増額 |
| 2025 | 25.00円 | 未確認 | 2.50円 | +11.1% | 47.7% | 増配 | 利益成長 |
| 2026 | 29.00円 | 未確認 | 4.00円 | +16.0% | 44.6% | 増配 | 14期連続増配 |
| 2027予 | 30.00円 | 中間15円・期末15円(会社予想) | 1.00円 | +3.4% | 45.4% | 増配 | 中間15円・期末15円、会社予想ベース |
増配率=(当期年間配当-前期年間配当)÷前期年間配当×100。予想年度は会社予想ベース。過年度は既存HTMLの重要系列を保持し、分割・一時配当・内訳の未検証部分は未確認です。
過去との利回り比較
| 比較対象 | 利回り | 扱い |
|---|---|---|
| 現在(予想配当ベース) | 3.61% | 2026年9月11日終値 |
| 旧HTMLの直近3期平均 | 3.13% | 各期内訳の今回再照合は未完了 |
| 参考差 | 0.48ポイント | 未確認平均との差。買い判定に不使用 |
| CSV目標 | 3.0% | 購入基準に最優先 |
CSV目標価格:30円 ÷ 0.03=1,000.000円 → 厳密な整数上限 1,000円
旧平均は直近3期末利回りの単純平均として記載されていましたが、各期の配当・期末株価を今回すべて再照合できていません。日次利回りの3年間平均とは呼ばず、今回の買い判断はCSV目標と最新予想だけで行います。
最新決算・通期予想と10年業績
2027年3月期第1四半期
| 項目 | 実績 | 前年比 | 通期会社予想 | 前年比 |
|---|---|---|---|---|
| 売上高・収益 | 未確認億円 | +1.1% | 135.00億円 | +5.9% |
| 営業利益 | 未確認億円 | +1.0% | 35.30億円 | +4.7% |
| 経常・税前利益 | 未確認億円 | +2.5% | 未確認億円 | 未確認 |
| 親会社株主利益 | 未確認億円 | +1.8% | 未確認億円 | 未確認 |
売上高1.1%増、営業利益1.0%増、経常利益2.5%増、純利益1.8%増。DDSはSAPが牽引した一方、SMSはICT建機システム販売が減少。通期予想と年間30円配当は据え置いた。
| 年度 | 主要業績 | 前年比 | 補助利益 | EPS | 主要要因 |
|---|---|---|---|---|---|
| 2018 | 85.80 | — | 15.10 | 24.99 | 比較起点 |
| 2019 | 86.10 | +0.3% | 15.90 | 24.62 | 全国展開と継続契約の積み上げ |
| 2020 | 91.70 | +6.5% | 18.50 | 29.24 | DDSのレンタル・クラウド需要 |
| 2021 | 99.70 | +8.7% | 22.30 | 34.12 | 建設DX需要、クラウド・ストレージ |
| 2022 | 105.40 | +5.7% | 26.30 | 40.79 | SAP展開とクロスセル |
| 2023 | 108.00 | +2.5% | 26.90 | 41.48 | SAP伸長、投資関連損失 |
| 2024 | 110.90 | +2.7% | 28.60 | 43.84 | DDS・SMSの増収 |
| 2025 | 118.20 | +6.6% | 30.80 | 52.45 | SAP・法人営業拡大 |
| 2026 | 127.50 | +7.9% | 33.70 | 65.04 | 継続収益増と営業外収益 |
| 2027予 | 135.00 | +5.9% | 35.30 | 66.07 | DDS成長を人件費・先行投資が一部相殺 |
業種により主要業績は売上高、収益または親会社株主利益。過年度要因の一部は既存分析の要約で、全年度の一次再検証は未完了です。
成長事業・中期計画・資本政策
DDS・SAP
収益へのつながり:レンタル、クラウド、測量支援の継続契約を積み上げる
課題:建設投資、人員確保、価格競争
SMS
収益へのつながり:建機システム販売とサポートで顧客接点を広げる
課題:大型販売の時期と商品構成
中計2029
収益へのつながり:売上160億円・営業利益44億円を目指す
課題:高いROEと投資負担の両立
財務と株主優待
財務の読み方
自己資本比率77.8%で財務余力は厚い。無借金性だけでなく、成長投資後の営業CF、ROE20%超目標の持続性を確認する。
株主優待
株主優待の最新制度は今回一次資料で再確認できず未確認。優待価値は総合利回りへ加算しない。
優待価値は条件・継続保有・制度変更リスクがあるため、確認できない金額を総合利回りへ加算しません。
重点リスク・継続確認ポイント
SMS減速
ICT建機システム販売の弱さが続くと成長率が鈍る。
人材・投資
採用、処遇、システム投資が短期利益を圧迫する。
高PBR
PBR2倍超のため、成長鈍化時に評価倍率が低下し得る。
100点評価 — 配当重視の独自基準
| 項目 | 配点 | 得点 | 根拠 |
|---|---|---|---|
| 配当利回り | 10 | 10 | 現利回り3.61%・CSV目標3% |
| 増配・非減配 | 30 | 29 | 14期実績・15期予想、15期予想(CSV管理値14期。起算差は要再確認) |
| 財務健全性 | 20 | 19 | 自己資本比率77.8%で財務余力は厚い。無借金性だけでなく、成長投資後の営業CF、ROE20%超目標の持続性を確認する。 |
| 業績・成長性 | 20 | 17 | 売上高1.1%増、営業利益1.0%増、経常利益2.5%増、純利益1.8%増。DDSはSAPが牽引した一方、SMSはICT建機システム販売が減少。通期予想と年間30円配当は据え置いた。 |
| バリュエーション | 20 | 15 | PER12.56倍・PBR2.08倍 |
合計 90/100点。信用格付け、将来リターン予測、売買推奨ではありません。
具体的な買い水準と分割購入
現在値
830円
利回り3.61%/PER12.56倍
現在の判断
CSV目標 3%
1,000円
利回り3.00%/PER15.14倍
目標到達上限。下落理由を再確認
PER15倍
991円
利回り3.03%/PER15.00倍
利益基準の比較線
| 区分 | 株価 | 利回り | PER | 判断 |
|---|---|---|---|---|
| 現在値 | 830円 | 3.61% | 12.56倍 | 現在の判断 |
| CSV目標 3% | 1,000円 | 3.00% | 15.14倍 | 目標到達上限。下落理由を再確認 |
| PER15倍 | 991円 | 3.03% | 15.00倍 | 利益基準の比較線 |
| 両条件 | 991円 | 3.03% | 15.00倍 | 利回り・PER双方を満たす上限 |
| 追加候補 | 857円 | 3.50% | 12.97倍 | さらに0.5ポイント高い利回り |
最初の検討
1,000円以下で下落理由と最新決算を再確認。
通常の追加
857円以下でも配当維持を確認。
大幅下落時
価格だけで積極買いにせず、減配・減損・信用コスト等を再点検。
最終判断
CSV目標3.0%を達成。現水準は少額・分散、800円以下で追加
建設ICTの機器レンタル、クラウド、測量支援を全国展開。継続収益と連続増配は強いが、PBR2倍超では成長鈍化に注意したい。
SMSのICT建機システム販売減と、人材・システム投資による費用増が成長率を鈍らせる可能性がある。
具体的な買い方
現在値とCSV目標価格の距離を見て、決算確認後に段階的に判断。点数や過去の高利回りだけで追いかけません。
ランキングでの位置づけ
企業品質・増配力・現在価格の弱点を定性的に整理。未照合の順位は付けず、ランキングファイルは更新していません。
出典・前提・更新履歴
主要市場値は2026年9月11日終値、会社資料確認日は2026年9月11日。全過年度の系列・利回り内訳・分割/特別配当の一次再検証は未完了です。
| 更新日 | 内容 |
|---|---|
| 2026-09-11 | 2026年9月9日送付のライト工業分析HTMLを正本として全面再構成。株価・指標・買い水準・評価を更新し、前年差・増配率と中間/期末内訳列を追加。 |
| 前版 | 重要な10年業績・10年配当系列を継承。確認不能値は未確認化。 |


コメント